泰国的增值税税率
泰国根据《税收法典》规定增值税税率为10%。但自1997年(亚洲金融危机)以来,内阁发布皇家法令将税率降低至7%,以减轻公众负担。此优惠税率至今仍在使用。
需注册增值税的义务者
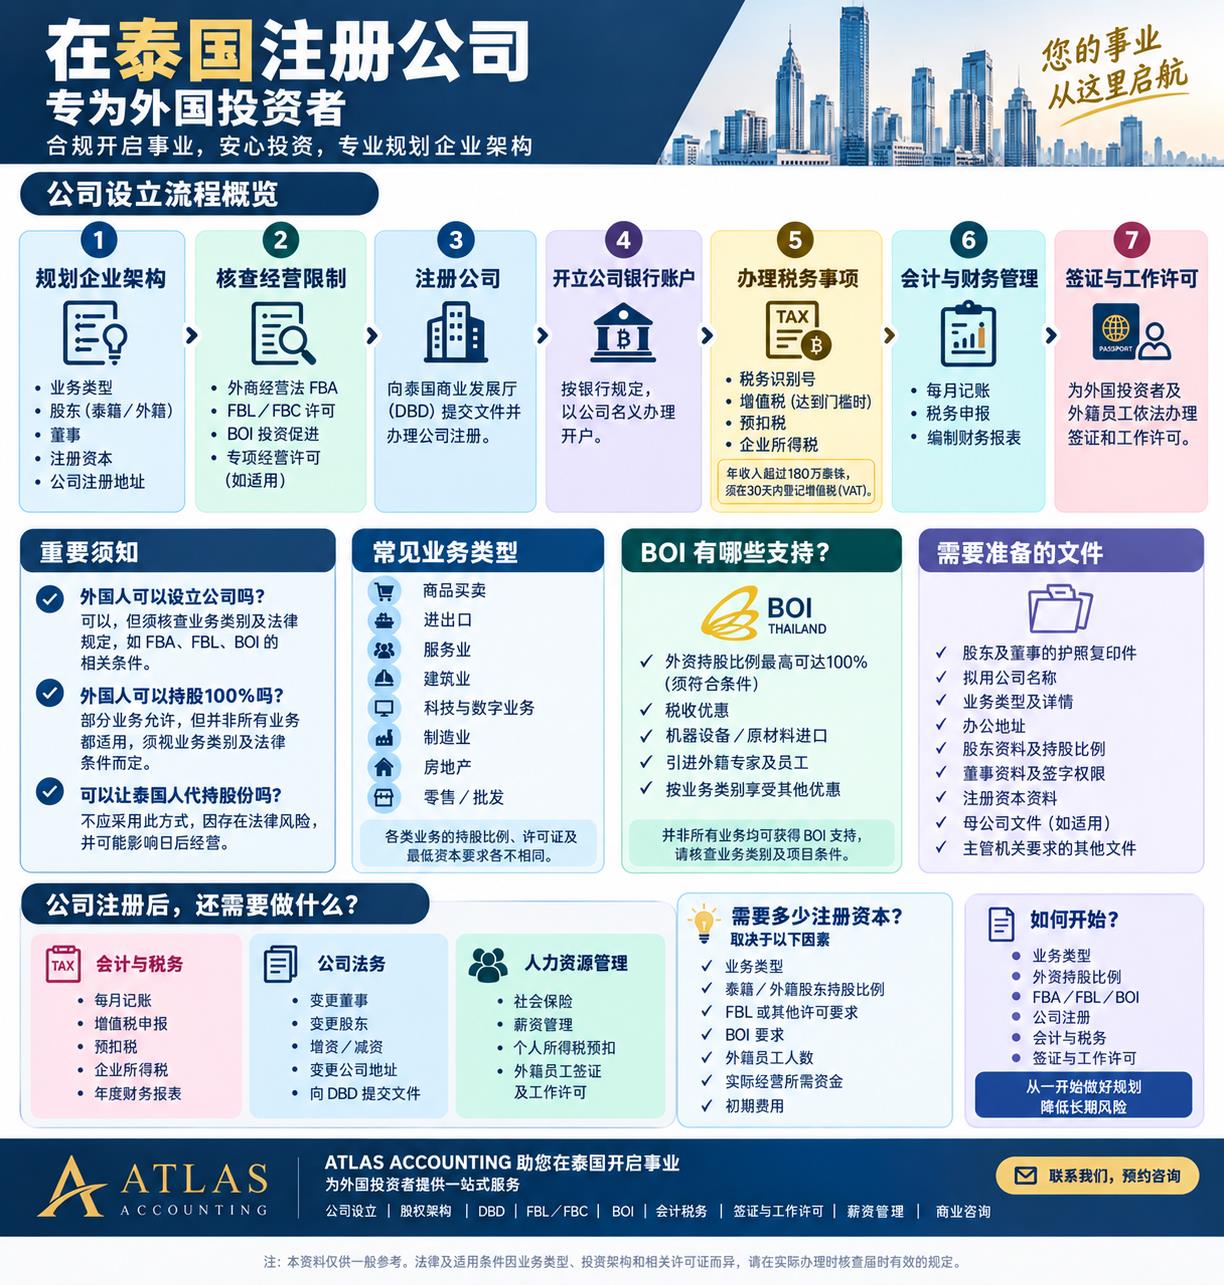
年度销售商品和提供服务的收入超过180万泰铢的经营者,必须在收入超过之日起30天内申请增值税登记。
增值税的计算方式
经营者可以将向供应商支付的进项税从客户收取的销项税中扣除。举例如下:
- 购买原材料100泰铢(进项税10泰铢)
- 销售产品150泰铢(销项税15泰铢)
- 应缴纳的增值税 = 15 – 10 = 5泰铢
免征增值税的商品和服务
某些类型的商品和服务免征增值税,例如农产品、教育、医疗服务和公共交通。
* 税务申报表应于次月23日前通过电子方式提交。