什么是 P.P.36?
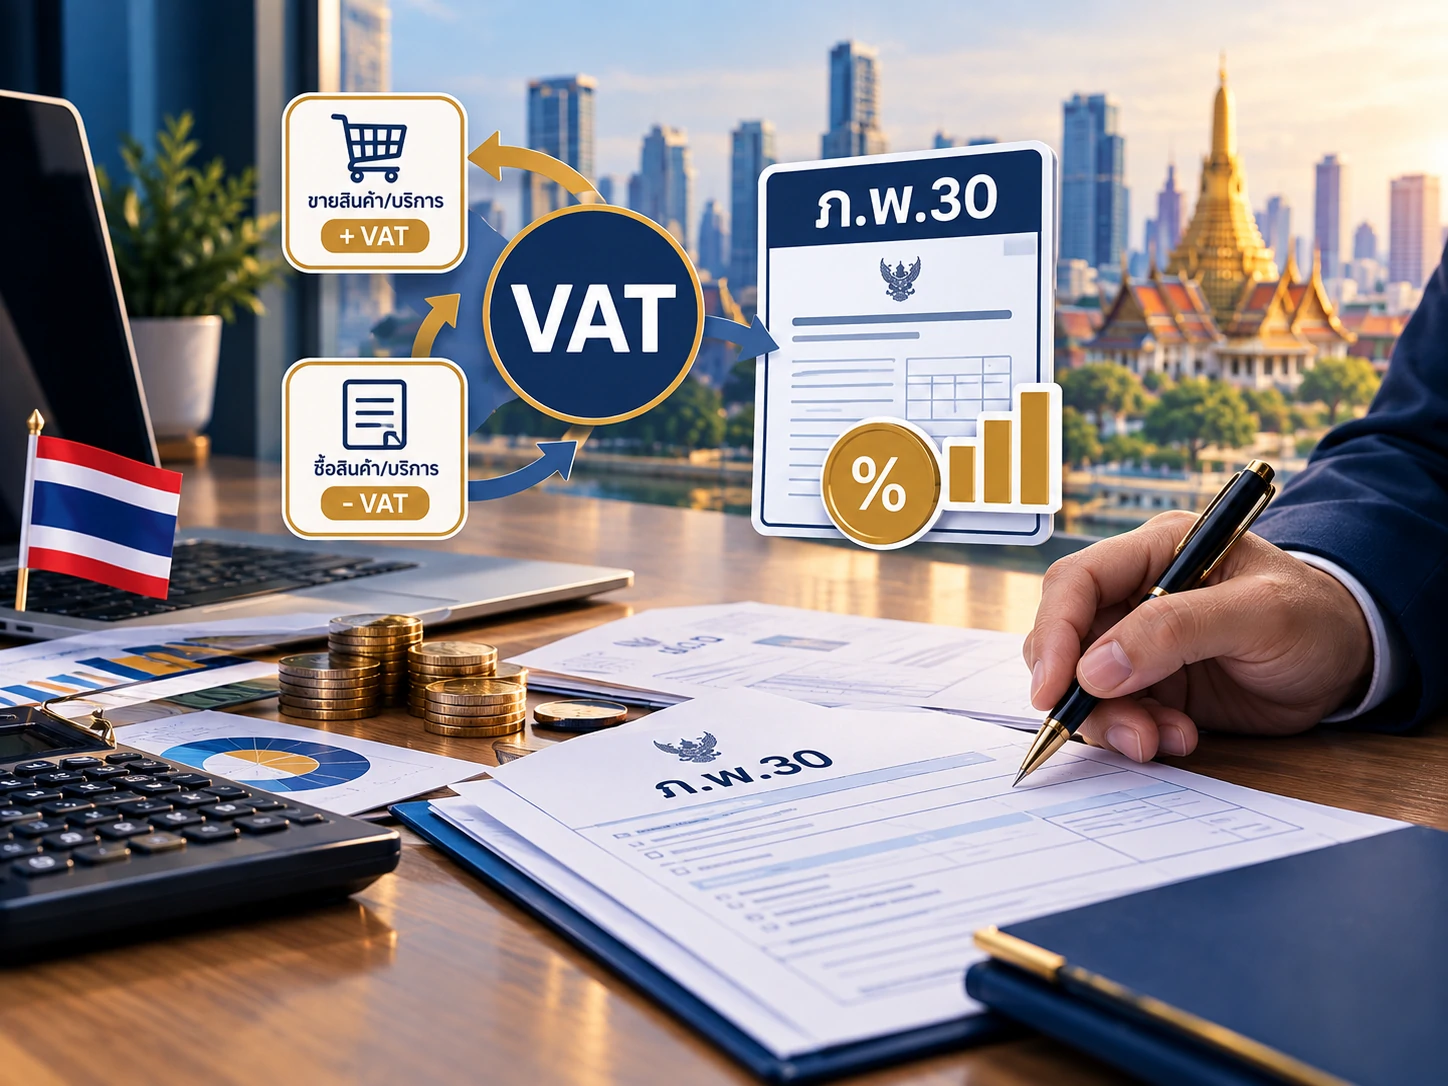
P.P.36 是泰国增值税(VAT)申报表之一,适用于由付款方代替未在泰国开展经营活动的境外销售方或服务提供方,向泰国税务局申报并缴纳相关增值税的情况。
目前泰国增值税税率为 7%。
哪些企业需要申报 P.P.36?
- 在泰国**注册增值税(VAT)**的企业,向在泰国没有分支机构或经营场所的境外公司支付服务费用时,在符合相关税务规定的情况下,需要申报 P.P.36
- 未注册增值税(VAT)的企业,一般不需要申报 P.P.36;已注册增值税(VAT)的企业,在符合相关法律规定的情况下,需要申报 P.P.36
从事线上销售的企业需要申报 P.P.36吗?
无论企业通过 Shopee、Lazada、TikTok、Facebook、Instagram、YouTube 或 LINE 等线上平台开展业务,都需要根据泰国自 2021年9月1日 起实施的电子服务(e-Service)增值税相关规定进行判断。
如果泰国企业向境外服务提供方支付服务费用,且该服务在泰国境内被使用或利用,则在符合相关规定的情况下,需要申报 ภ.พ.36 并缴纳相应的增值税。
通过 P.P.36缴纳的增值税,在符合泰国税法相关条件的情况下,通常可以作为进项增值税(Input VAT)进行抵扣。
税率及计算方式
- 增值税税率:7%
- 增值税通常按照向境外服务提供方实际支付的服务费用金额计算
例如:
如果企业向境外服务提供方支付 10,000 泰铢的服务费:
10,000 泰铢 × 7% = 700 泰铢
因此,需要申报并缴纳的增值税金额为 700 泰铢。
申报期限
P.P.36 通常应于次月15日之前通过网上系统完成申报。