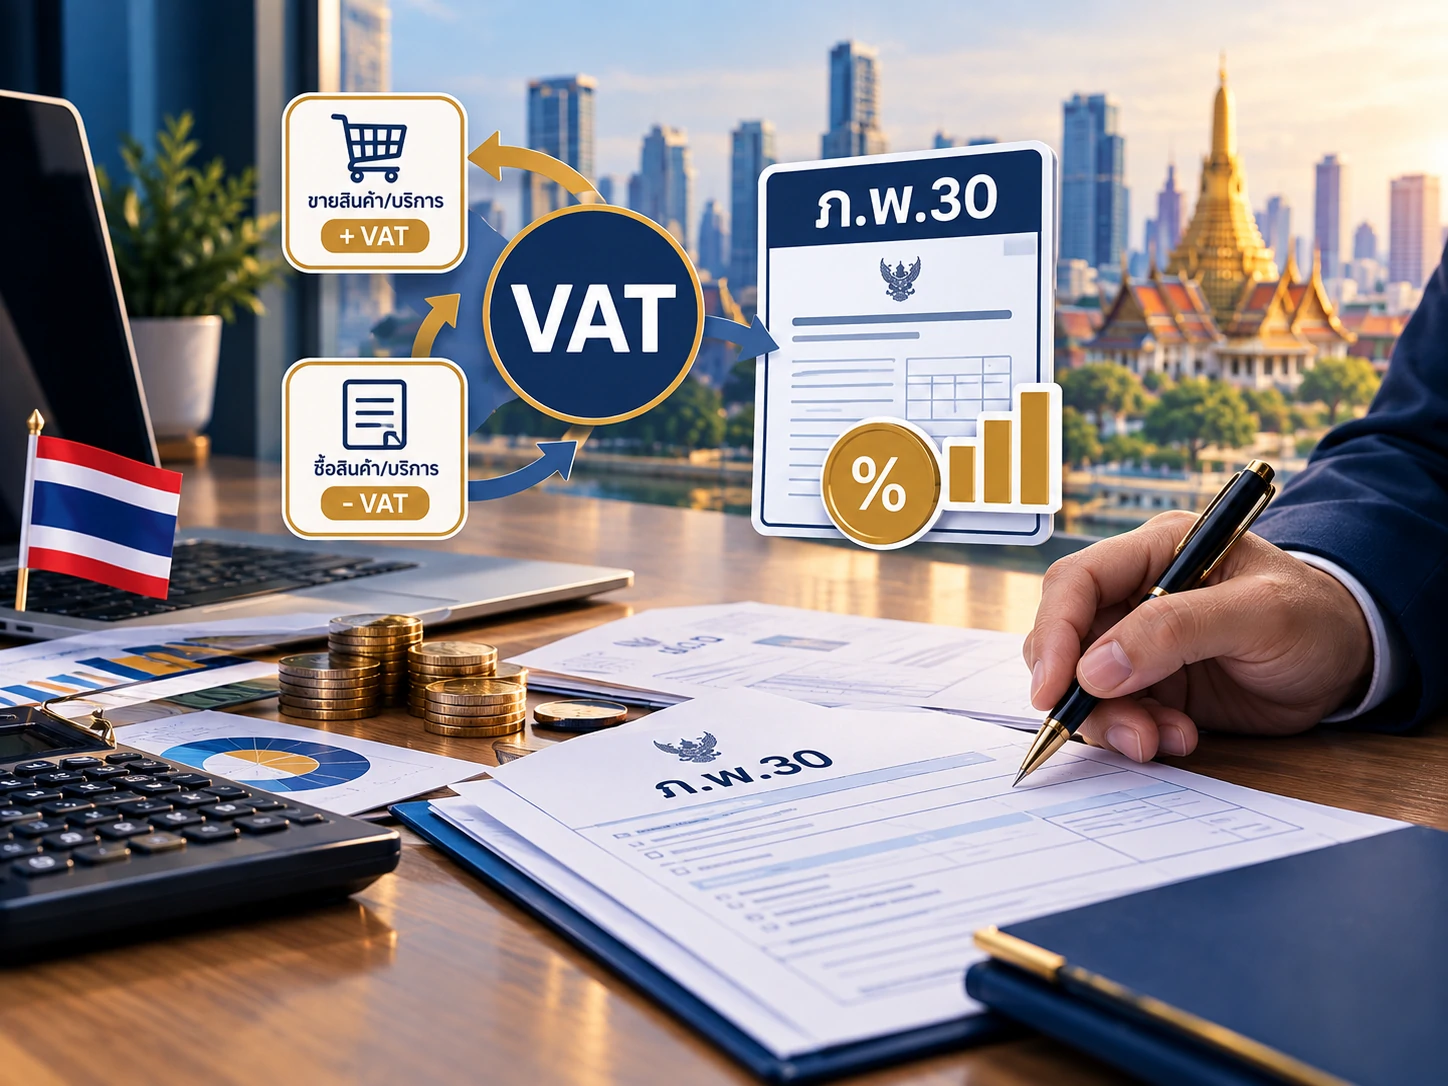
ภ.พ.36 คือ แบบนำส่งภาษีมูลค่าเพิ่ม ที่ผู้จ่ายค่าสินค้าหรือบริการเป็นผู้ยื่นเพื่อนำส่งภาษีมูลค่าเพิ่ม หรือ VAT
ที่ปัจจุบันอยู่ในอัตรา 7% แทนผู้ขายหรือผู้ให้บริการที่ไม่ได้เข้ามาประกอบกิจการในประเทศไทย
ใครมีหน้าที่ต้องยื่นแบบ ภ.พ. 36 บ้าง
ผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่ม (VAT) ในประเทศไทย มีการจ่ายเงินค่าบริการ บริษัทในต่างประเทศที่ไม่มีสาขาในไทย
ถ้าไม่ได้จดทะเบียน VAT ไม่ต้องยื่นภ.พ.36 / แต่ถ้าจดทะเบียน VAT มีหน้าที่ยื่นแบบ
ใครมีหน้าที่ต้องยื่นแบบ ภ.พ. 36 บ้าง
ไม่ว่าจะเป็นการขายของออนไลน์ Shopee , Lazada ,TikTok Facebook, IG, YouTube, Line ให้ยึดหลักเกณฑ์ตามกฎหมาย E-service 1 ก.ย. 2564 คือ ผู้ประกอบการในไทยได้จ่ายค่าบริการไปต่างประเทศและผลของการบริการนั้นถูกใช้ในไทย จำเป็นต้องยื่น ภ.พ.36
โดยภาษีที่ชำระสามารถนำไปใช้เป็นเครดิตภาษีซื้อได้
อัตราภาษีและวิธีคำนวณ
- อัตราภาษีมูลค่าเพิ่ม 7% จากยอดเงินสุทธิที่จ่ายจริงออกไปต่างประเทศ
- ตัวอย่าง: จ่ายค่าบริการ 10,000 บาท ให้นำ 10,000 × 7% = 700 บาท เป็นยอดภาษีที่ต้องนำส่ง
ยื่นแบบออนไลน์ภายในวันที่ 15 ของเดือนถัดไป